ステーブルコインだけで暮らせるか 業界3氏が○×で回答
HashPort、KDDI、au Coincheck Digital Assets、WebX実行委員会が共催する「AI・オンチェーン金融サミット」が10月1日に開催された。
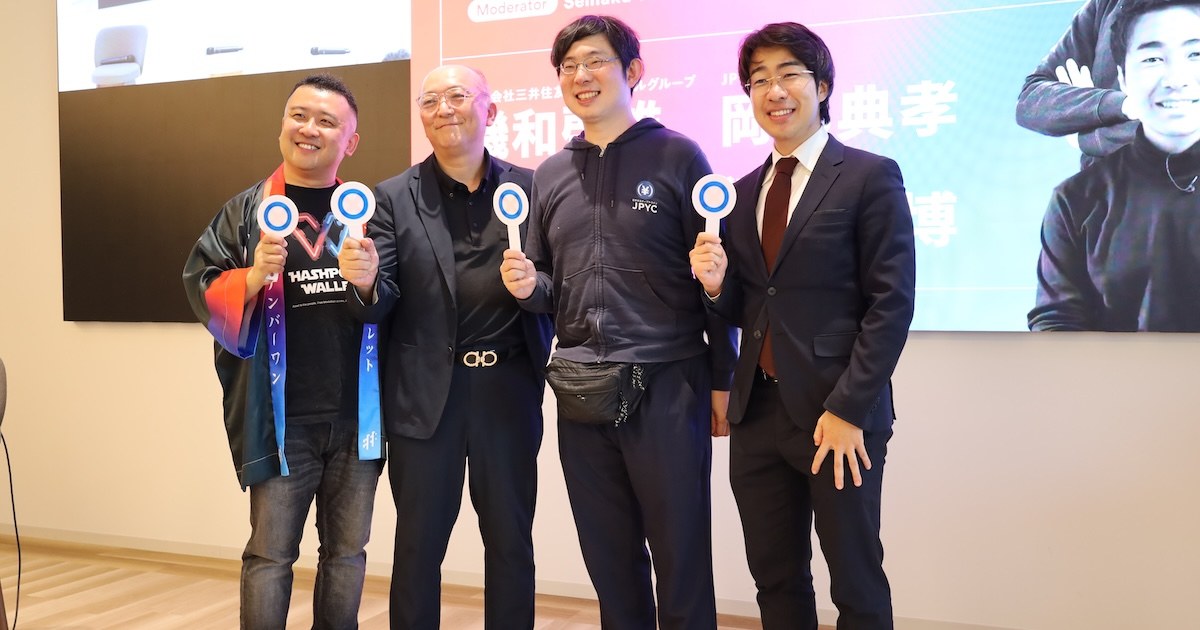
セッション「ステーブルコインが変える金融の未来」は、登壇者が設問に○×の札で答える形式で進んだ。議論はステーブルコインと生活、国際送金、納税、規制にまで及んだ。
ステーブルコインだけで暮らせる時代
冒頭、3人がそれぞれ自己紹介した。磯和氏は決済分野を中心にキャリアを重ね、個人向けのOliveや法人向けのTrunkを手がけてきた。その経緯から、オンチェーン金融の動向を長く追っているという。3メガバンクのステーブルコインや、SMBC単体のステーブルコインによる法人決済にも取り組んでいると述べた。岡部氏は、日本円ステーブルコインJPYCを発行するJPYC株式会社の代表として登壇した。渡辺氏は、SBIグループと共同開発した信託型ステーブルコイン「JPYSC」に携わっていると紹介した。
吉田氏は、前日の9月30日にau PAYアプリで仮想通貨ウォレット「αU wallet」の提供が始まったことに触れ、キャッシュレスだけの生活はすでに当たり前になっていると前置きした。そのうえで「将来、個人がステーブルコインだけで生活できる時代は来るか」と尋ねた。磯和氏と岡部氏が○を掲げるなか、渡辺氏はあえて×を掲げた。
オンチェーン金融の流れは、紙から始まってオンラインになり、オンチェーンへと向かう。紙の取引が今も残っているように、オンチェーンの時代になっても物理的な決済がなくなるわけではない。それが前提だと思う。
ステーブルコインだけで生活できる時代は来ると思うが、何でもステーブルコインでする必要はない。個人の選択肢が増えるという意味で、ステーブルコインでやりたい人はやればいいし、現金の人は現金でやればいい。そうなるのが一番いい。その意味では、本当は私も○だ。
札は×だったが、渡辺氏もステーブルコインだけで生活できる時代そのものは来るとみている。そのうえで、すべてをステーブルコインに置き換える必要はなく、現金などと並ぶ選択肢の1つになるのが望ましいという考えだ。ステーブルコインが最も使われるべき場面を問われると、渡辺氏はこう続けた。
ボトムアップで考えると決済がわかりやすいが、逆算的に考えると、あらゆるものがトークン化していくのが前提だ。アメリカでは今、株式のトークン化が最も盛り上がっている。株式や不動産など、希少性のあるものがトークン化されれば、その決済ツールとしてステーブルコインは必ず入ってくる。ここでの利用が一番大きくなるだろう。
実はJPYCがプリペイド型だった2022年に、JPYCだけで1週間生活する試みをして、実際に生活できた。プリペイドの時代でもできていたのだから、今できないわけがない。今はカードもあり、既存の加盟店で使えると考えれば十分に可能だ。
今は、キャッシュレスが来た時とそっくりな状況だ。ちょうど2014年ごろのような印象を持っている。当時、銀行の中で、これから絶対にキャッシュレスが来ると考え、経営会議でキャッシュレスに全面的に注力すべきだと主張した。
ただ、すべてがクレジットカードになったわけではない。当時もQRコードとバーコードのどちらが勝つかという議論があった。マンスリークリア(翌月一括払いのクレジットカード)があるのにデビットはいらない、という声もあった。今では、マンスリークリアもデビットもポイントも、PayPayも、誰もが普通に使っている。Oliveにも今はPayPayが入っている。どれもが相まって便利になっていくのではないか。ただ、できるかできないかと問われれば、できると思う。
アセットの領域を入り口に、QRコード決済が普及した時のようにリテールへと広がっていく点が大きなポイントだと、吉田氏は整理した。
国際送金とトークン化預金
2問目はホールセールの視点からだ。吉田氏はStripeやMastercardによる買収を例に、ステーブルコインをめぐる既存金融の動きが活発になっていると説明し、「国際送金は、SWIFTではなくステーブルコインの方がいいか」と尋ねた。磯和氏は×、岡部氏と渡辺氏は○を掲げた。
補足:Stripeは2024年10月、ステーブルコイン決済基盤を手がける米Bridgeを11億ドルで買収すると発表し、2025年2月に完了した。Mastercardは2026年3月、英国のステーブルコインインフラ企業BVNKの買収で合意した。買収額は業績連動の3億ドルを含め最大18億ドルで、8月3日に完了している。
海外送金はSWIFTだけでなく、ステーブルコインも活用するべきだと思う。今あるSWIFTのネットワークを、わざわざ使わなくする必要はない。
SWIFTは本来、電文のバケツリレーのようなものだ。銀行同士がお金を少しずつ決済していくので、どうしても手間がかかる。ただSWIFT側も改善を進めていて、電文をISO 20022で標準化し、リアルタイム決済に近づけようとしている。各銀行が膨大な投資をしており、それを捨ててまでステーブルコインに移る必要はないように思う。
これは完全に金額によると思う。1,000円を送金するならステーブルコイン一択に決まっているし、逆に100億円を送るなら銀行でいいのではないか。大口の送金では、特にSWIFTが残ると思っている。
一方で、海外に100円や1,000円を投げ銭するようなレベルで、ステーブルコインを使わないというのは考えにくい。やはり併用だと思うが、ステーブルコイン側の勢力として○を掲げた。
SWIFTに代わる手段という観点では、海外送金にはトークン化預金の方が使われると考えている。「SWIFTではなくステーブルコイン」という設問には、どちらとも言い切れない。一方、「ステーブルコインではなくトークン化預金」であれば、明確に○だ。
もう1つ、ステーブルコインもトークン化預金も、結局はソリューションでしかない。ソリューションを使うべきだという議論には少し違和感がある。ユーザーが便利だから自然と使い始めるのが、本質的な姿だ。ユーザー視点のベネフィットをきちんと訴求し、気づかないうちに使っていたという世界観にするにはどうすべきかを考えたい。
吉田氏はその場で問いを加え、「日本で普及するのは、ステーブルコインよりもトークン化預金か」と尋ねた。
私は以前から、M2M(機械同士の取引)の時代が来ると話してきた。AIやロボットが口座を作るのは、当分は銀行にとって厳しいと思う。そういう意味では、トークン化預金よりも、ステーブルコインの方が広がりやすいのではないかと思っている。
何年のスパンで見るかで、かなり違う。2〜3年で見るとステーブルコインで、特にアセットの文脈が多くなると思う。ただ5年のスパンだと、並んでくる可能性がある。
ステーブルコインを1つのものだと思っている人がいたら間違いだ。少なくとも今の分類でも、4つぐらいの種類がある。チェーンにもオープンとクローズドがあり、パーミッションドとパーミッションレスがある。オープンでパーミッションレスなものがステーブルコインのイメージかもしれない。ただ、クローズドでパーミッションドのステーブルコインであれば、使い勝手はトークン化預金とほぼ一緒だ。
だとすると、日本のように誰もが口座を持てる国では、トークン化預金の方が使い勝手がいいはずだ。これからのステーブルコインの設計次第だと思っている。我々はどちらにも対応できるよう、両方にかなりの人員を割いて開発している。
ステーブルコインでの納税と既存金融の変化
続く話題は納税だ。吉田氏は「国税も地方税もステーブルコインで納められる状況は、3年以内に来るか」と尋ねた。3人そろって○を掲げた。
これはまずやるべきで、やってほしい。政府のお金の使い方を、全部オンチェーン上に載せてほしい。決済まで含めて実現し、できるだけ早く不正資金のようなものがなくなるようにしてほしい。
公開情報としては、自民党税制調査会の幹部を務めた議員が、BCCCという業界団体のイベントで、できるようにすべきだと話していた。おそらく検討はしているのではないか。
私も、自分が払っている税金が何に使われているかを見たい。大事なのは結局、プログラマビリティとDVPだ。即時に決済され、きちんと記録が付いていく。この2つはステーブルコインにもトークン化預金にも当てはまるので、そこで括った方がいいと思う。
吉田氏は、そうなればトレーサビリティも担保されると応じ、続けて「ステーブルコインが広まれば、既存金融で不要になる領域はあるか」と尋ねた。札を上げるよう促される前に、全員が○を掲げた。そこで吉田氏は、最初になくなると思う領域を1つずつ挙げるよう求めた。
3メガバンクがお互いにシェアを取り合っている状況だ。縮小していくこの国で、そこに意味はない。その取り合いを、まずなくすべきだと思う。
少額の送金だ。もうなくなりつつあるし、なくさないといけないと思っている。例えば株式の配当で、100円を配るのに500円かかるような世界がある。そういうものは不要になると思う。給付金なども、ステーブルコインとウォレットでやった方が絶対にいい。マイナウォレットも頑張っているので、何とか実現したい。
時間の制約だ。24時間365日、取引できるようになるといいと思っている。例えばナスダックが12月6日から23時間取引を始める。クリプト側では株式のトークン化がすでにできていて、DTCCのような機関もオンチェーン化を進めている。株式がオンチェーン上で24時間取引されるようになり、それに対応する形で23時間取引に踏み切ったわけだ。
システムが動かない、止まっている、株式市場に昼休みがある。そうした既存金融の時間の制約は、おそらくなくなっていくのだろう。
補足:DVP(Delivery Versus Payment)は、証券などの受け渡しと代金の支払いを同時に行い、一方だけが履行されるリスクをなくす決済の仕組み。ナスダックは米国株の取引時間を1日23時間(週5日)に拡大する計画で、米証券取引委員会(SEC)の承認を得て、2026年12月6日の開始を予定している。
日本円ステーブルコインの必要性
吉田氏は、8月に東南アジアのカンファレンスで同じ問いを投げかけた際、登壇者2人がそろって米ドル建てで十分だと答えたと紹介した。一方で日本は単一通貨・単一言語の市場として世界有数の規模を持つとして、「日本円ステーブルコインは要らず、ドルのステーブルコインがあれば十分か」と尋ねた。
先ほどのアセットの話もそうだが、日本には例えばアニメのように、日本が強みを持つアセットが必ずある。それを欲しいと思う人がいる以上、なかなかなくならないと思う。基軸通貨のドルがほとんどを占めるのは事実だが、補完的な役割は残る。しかも日本独特の強いアセットがある。要らないというのは少し違う。
私はこの2年、ステーブルコインを完全にアセットサイドから、しかもグローバルの文脈で見ている。日本円は世界の中でファンディングカレンシー(調達通貨)になっていて、このファクトは揺るがない。日本円を借りて米ドル建ての資産で運用するニーズが、アメリカ側で相当出てくると思う。いわゆる円キャリートレードのようなもので、私がアメリカで今やろうとしているのは、そういうことだ。
これまでは、日本円を借りて米ドルに替える際に数日かかったり、円安で急に動いた時のリスクヘッジをどうするかという問題があった。オンチェーン化するとプログラマブルになるので、こうした取引をスマートコントラクトのレベルで組めるようになる。そうすると、新しい金融商品が数多く出てくるのではないか。
今のところは、たぶん流動性が低すぎる。JPYCもまだ40億円程度で、外に出して使うところまで至っていない。そう考えると、今はまだ要らない。ただ、これでいいのかとは思っている。
はっきり言うと、2週間前には価格が4倍になるデペッグも起きた。流動性が低いと安定しない。仮想通貨は価格が上下するものだが、1対1のはずのステーブルコインの価格が大きく上下する今の状態では、十分とは言えない。
ただ、日本がずっとこのままでいいとは思っていない。日本円建てステーブルコインは要る、という答えに変えていくために今頑張っている。
補足:JPYCは2026年9月17日、韓国大手取引所Upbitに上場した。Upbitが当初入金に対応したのはイーサリアム版のみで、供給が限られるなか買い注文が集中し、二次流通市場の価格は一時1JPYC=4円台まで上昇した。発行・償還の価格(1JPYC=1円)は変わっていない。
登壇者からは、日本だけがガラパゴスのような規制にならない方がいいとの声も上がった。信託型の扱いや発行・償還の100万円上限は主に日本特有の論点で、流動性が乏しいため使いにくいという。吉田氏も、ステーブルコインの発行の枠組みが複数に分かれ、流通量や流通の仕方にも制限がある国は他にあまりないと応じ、発行体の見方を尋ねた。
補足:日本では、ステーブルコイン(電子決済手段)を発行できるのは銀行、資金移動業者、信託会社などに限られ、仲介には電子決済手段等取引業の登録が必要となる。JPYCは資金決済法上の電子決済手段で、発行体のJPYC株式会社は資金移動業者として登録している。発行・償還には上限が設けられており、発行・償還プラットフォーム「JPYC EX」での発行上限は、2026年10月時点で1回あたり100万円となっている。
韓国で聞いたところ、UpbitはJPYCの上場に2週間しかかけていないそうだ。我々も知らないうちに上場された。逆に言えば、そのくらいの審査で上場できる規制の国もあるわけで、日本はやはり厳しい方なのかもしれない。
規制当局のレベルが低いということではない。見方によっては、AML/CFT(マネーロンダリング・テロ資金供与対策)の問題もそれなりにある。こちら側からはグローバルに通用する規制をと言いがちだが、マネロン対策の側から見れば、緩いものをやられても困るというのにも一理ある。
補足すると、アメリカに拠点を置きながら日本でのビジネスも手がけていて思うのは、そもそも法律の成り立ちが違うということだ。日本は既存の法律を積み重ねていくが、アメリカはビジネスのファクトができて、それに合わせて法律をどんどん作っていく。よく大陸法と英米法の違いと言われるが、それは変えようがない。両方から攻めるのが、ビジネス的には正しいのではないか。
上院で足踏みする米CLARITY法案
ここで、磯和氏が渡辺氏に質問を投げかけた。テーマは、米上院の手続き投票で前進しなかった仮想通貨の市場構造法案(CLARITY法案)だ。
日本ではあまりニュースになっていないのが驚きだが、9月15日に上院で否決された。しかも、ぎりぎりだった。業界はプロモーションに大変な額を使ってきたにもかかわらず、共和党からも4人が翻って否決された。今の議会ではもう間に合わないので、おそらく1年ぐらいは遅れるだろう。アメリカではどう受け止められ、業界にはどんな影響があり、どうリカバリーしていくのか。
今日〔10月1日〕も米国政府関係者と話をしてきたが、この話題が出ていた。CLARITY法案は否決されたが、前に進めるには60票が必要なので、かなり足りなかったというのがアメリカ側の認識だ。共和党からも、主にトランプ氏をめぐる倫理的な問題で反対票を投じた人が出た。CLARITY法案が政治的な法案になったことが、通らなかった理由だ。
11月3日に中間選挙を控えている。民主党としては、ここで法案を通すと共和党の得点になるので、政治的に止める。そういうタイミングの問題だ。アメリカの大手取引所などが粘らず、今年〔2026年〕の初めなど早めに動いていれば、通っていた可能性の方が高い。
続いて吉田氏が、司法関係者のロビー団体がマネーロンダリングのリスクを理由に最後まで賛成しなかったとの米報道に触れ、政権交代後に影響が出る可能性を尋ねた。
あり得ると思う。ただ、今回通らなかったことは、業界にとって大きなマイナスでもない。通らなかったがゆえに、CFTCとSEC、日本でいえば金融庁と経産省のような存在が、猛スピードで進めている。翌日、その翌日と、次々に打ち出している。残り2年の間に、法律の解釈の問題としてSECとCFTCが押し切るのは既定路線だ。
ただ、これは法律で決まったものではなく、解釈で進めている。政権が民主党に変われば、2年後にひっくり返される可能性がある。それがクリプト業界のリスクだ。この2年で巻き返しがつかないくらい進められるかどうかが、業界にとって非常に重要になる。
クリプト業界は、規制をしてくれと言っている。法律がない中でさまざまなものが一気に進んでいるから、トランプ政権の間にしっかり固めてほしいというわけだ。
クリプトフレンドリーな現政権のうちに明確な規制を作っておけば、それが業界の防御になる。吉田氏はこう整理した。
補足:CLARITY法案(デジタル資産市場明確化法案)は、仮想通貨市場の規制枠組みを定める米国の法案。2026年9月15日の上院の手続き投票では賛成49、反対50となり、審議入りに必要な60票に届かなかった。本会議で法案そのものが否決されたわけではない。共和党からも4人が反対に回っている。
3メガバンクの取り組みと各社の普及シナリオ
話題は国内の銀行に移った。3メガバンクによるステーブルコインの取り組みが進んでいることに触れ、吉田氏はその狙いを磯和氏に尋ねた。
3メガバンクのステーブルコインは、しっかり進めている。これは使い手が違う。想定しているのは、例えば海外に取引のある大企業だ。そうした企業は、たいてい3メガバンクすべてに口座を持っている。CMS(キャッシュ・マネジメント・システム)というものがあるが、どうしても時差がある。シンガポール時間の夕方5時までに東京へお金を送らないと残ってしまう。グローバルに活動している会社は、至るところにお金が残っている。本来は、資金を1か所に集めて運用した方が、より大きな収益を見込める。
日系企業の資金効率を良くするには、3メガバンクが一緒にやった方がいいのではないか。そういう発想の取り組みだ。使いたいと思う人は絶対にいるので、必ずものになると思っている。それで銀行が儲かるかどうかは、その先の話だ。
補足:三菱UFJ銀行、三井住友銀行、みずほ銀行の3メガバンクは2025年11月、ステーブルコインの共同発行に向けた実証実験で、金融庁の「決済高度化プロジェクト(PIP)」の第1号案件として支援を受けることになった。3行は2026年6月10日、2026年度中の実取引開始を目指すと発表し、運営やガバナンスを共同で検討する協議会の設置に向けて基本合意した。
銀行がデジタルアセットの起点になっていく流れについては、岡部氏にも見方が求められた。
ステーブルコインが1個か2個しかないより、メガバンクも含めて出していただく方が、規制の明確化や緩和が進みやすい。例えば給料を払えるようにしてほしいと求める時、JPYCだけでなくメガバンクのステーブルコインも出る予定なのだから緩めてほしいと言うと、通りやすい。ぜひ発行までこぎつけてほしいと期待している。
磯和氏は「頑張ります」と応じた。時間が迫るなか、吉田氏は最後に「日本で一番普及するステーブルコインは、自分が出すステーブルコインか」と尋ねた。3人そろって○を掲げ、それぞれの理由を語った。
まずは頑張りますという気合の部分がある。信託型で発行しているステーブルコインは、今はパブリックな流通ができていない。これを可能にするよう、金融庁が税制改正要望を出してくれている。これが変わるのは時間の問題で、変わるだろうという前提に立っている。今後、日本の文脈で、ランドスケープが変わるようなものが出てくると思う。そこの規制が変わってくれば、勝算は大きいのではないか。
現状では、100万円制限がかなりの障害になっている。ただ、この制限はおそらく緩和されるのではないかとみている。緩和されれば、我々が一番になるだろうというシナリオだ。
2027年にJPYCが最も使われる場面を問われると、岡部氏は「エージェンティックコマース」を挙げ、「28年かもしれないが、27年に出てきてもおかしくない」と語った。同じ問いは渡辺氏にも向けられた。
私がやりたいのはアセットの文脈で、特に日本とアメリカの金融機関が、ステーブルコインをどんどん持てるようにしたい。ステーブルコインの裏側は国債なので、ステーブルコインを持つことは国債を買うこととほぼ一緒になってくる。私はそれをアメリカに買わせたい。
日米がお互いの国債を持ち合っていれば、お互いに切れない関係になる。そういうものをさらに強化していきたいと思っている。これは金融の安全保障だ。
根拠は、これまでの実績にある。個人向けのOliveや法人向けのTrunkで積み上げてきた実績こそが、何よりの裏付けだと考えている。
セッション総括
「利用シーンは、お客さんが決めるものだと思っている。いろいろなステーブルコインが出てきて、お客さんが自分で決めていく。それはお客さんごとに違う。キャッシュレスでも、交通系もQRコードもクレジットも、気がつくとそれぞれ使い分けている。DVPとプログラマビリティという塊の中で、法人も個人もそれぞれ使い勝手を考えて、自然に使い分けていく時代になるのではないか」
○×の札で立場が分かれる場面もあったが、ステーブルコインやトークン化預金が既存の手段と併存しながら、使い手の選択によって広がっていくという見方は、3人の発言に共通していた。