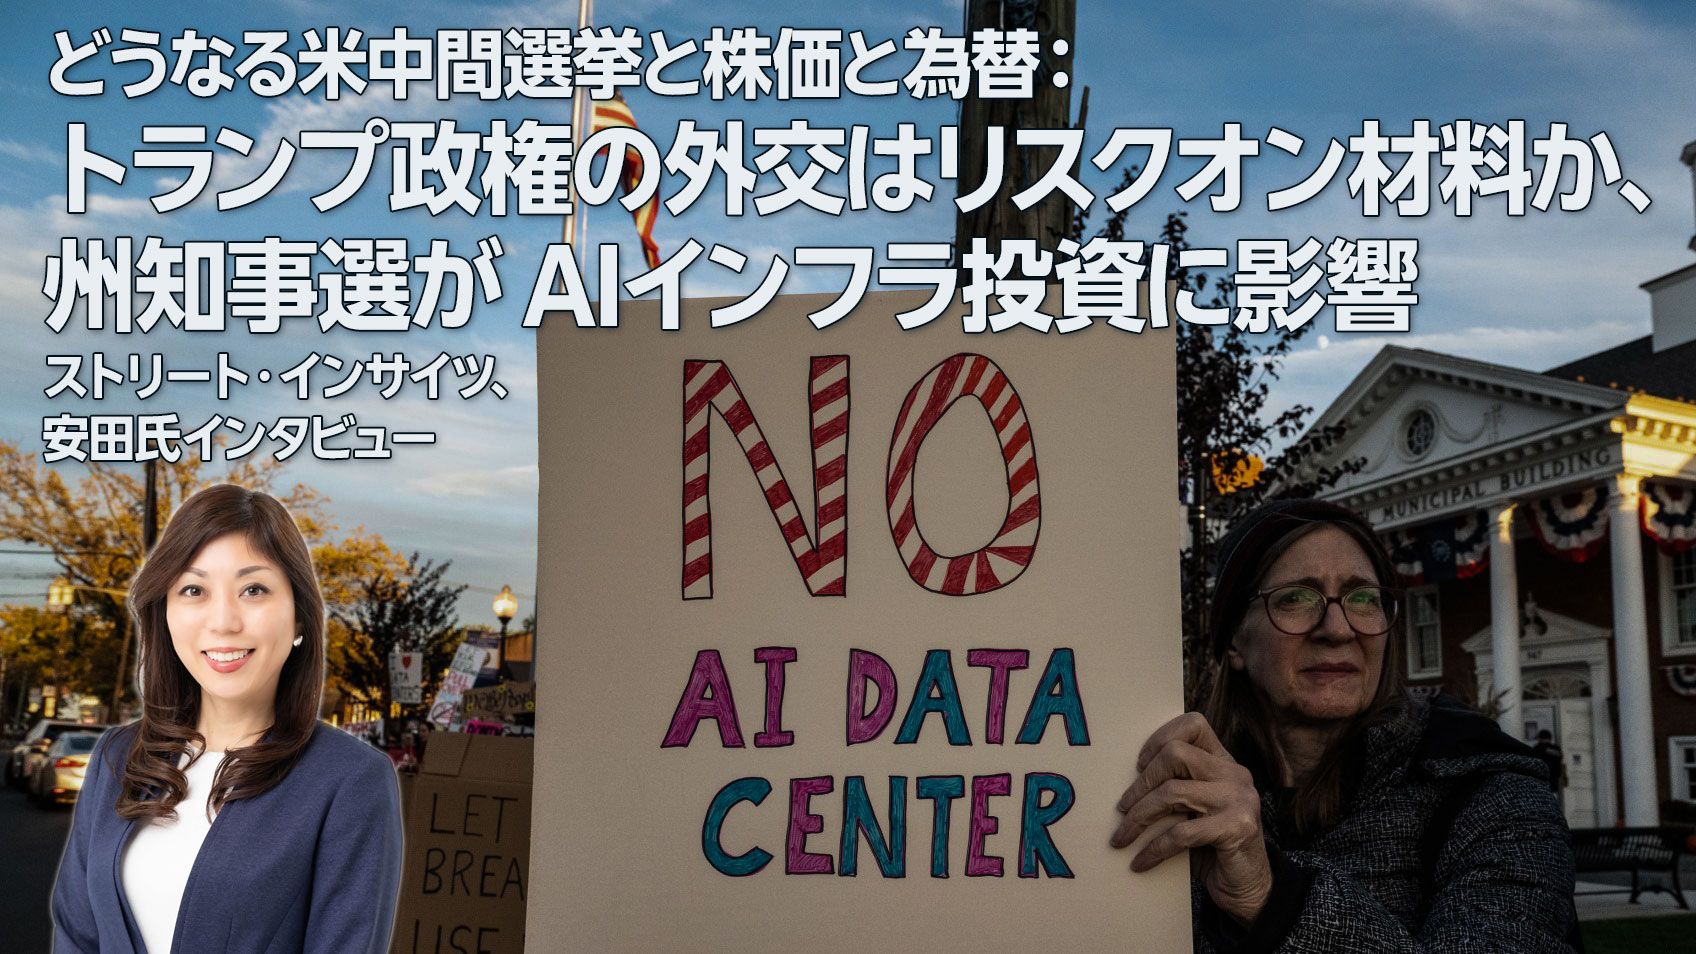
どうなる米中間選挙と株価と為替:トランプ政権の外交はリスクオン材料か、州知事選が AIインフラ投資に影響 ストリート・インサイツ、安田氏インタビュー
2026年11月3日、米中間選挙の投票日を迎える。米国情勢に詳しいストリート・インサイツの安田佐和子氏は米連邦議会選挙と同時に実施される州知事選の動向に関心を寄せる。中間選挙の見通しや残り2年のトランプ政権の動き、米国のAI関連のデータセンター開発の現状、米金融政策の見通しまで幅広く聞いた。
中間選挙後にトランプ政権は外交に注力、「得点」稼げばリスクオン材料に
トウシル編集部(以下、トウシル):11月3日にいよいよ中間選挙の投票日を迎えますが、今後のトランプ政権の動きも含めてどのような見通しでしょうか。
ストリート・インサイツ 安田佐和子氏(以下、安田):最終的にトランプ政権は外交に力を入れていくとみています。カギはトランプ政権1期目の流れです。
トランプ政権1期目は1年目の2017年に大型減税を実現し、2年目の2018年に対中関税を発動して中国と真正面から対峙(たいじ)しました。同年の中間選挙で下院の過半数を民主党に奪われ、「ねじれ」で法案成立は難しくなり、議会の監視も強まりました。それでも関税や通商交渉は大統領の権限でできるため、対中強硬策は止まりませんでした。
3年目は関税の応酬で緊張が高まる一方、交渉を重ね、大統領選を控えた2020年1月に米中「第1段階」の貿易合意に署名して、争いを収束させています。
2期目のトランプ政権も順番は違いますが同じ構図です。1年目の2025年に相互関税を先に打ち出し、その後に大型減税を成立させました。
2年目の2026年は米国の国益を最優先して西半球(北米・中南米)への支配力を強める「ドンロー主義(ドンロー・ドクトリン)」を前面に出し、ベネズエラへの介入、デンマークの自治領グリーンランドの取得方針、そして2月にはイスラエルとともにイランを攻撃しました。
いずれも中国の急所を突く動きです。ベネズエラは中国が累計600億ドルを融資してきた中南米戦略の要で、イランは中国が輸入する原油の約11%を占めます。グリーンランドには、中国が圧倒的なシェアを持つレアアースの代替資源があります。
つまり2年目は「争いの種をまく年」に当たります。3年目の来年は争いを材料に外交戦略を展開し、4年目の2028年の大統領選に向けて合意で収束を図る。1期目の第1段階合意と同じ流れになるとみています。根底にあるのは、1期目と変わらず中国との覇権争いです。
そもそも中間選挙は与党が負けやすい選挙です。1938年以降の22回で、与党は下院で20回議席を減らし、平均で約29議席を失っています。今回もその経験則どおり、民主党が優勢です。
予測市場のポリマーケットでは、民主党が上下両院を奪回する確率が67%(10月27日時点)、選挙データ会社のディシジョンデスクHQでも55%と、最も有力なシナリオです。ただ、3回に1回は外れる確率で、焦点は拮抗(きっこう)する上院です。
負け方も重要です。共和党政権が下院で30議席以上を失った過去4回は、いずれも次の大統領選で敗北しています。大敗すれば2028年の政権交代も現実味を帯びます。
仮に民主党が躍進した場合、トランプ政権は議会を通さずにできることを進めていくでしょう。一つは大統領令を活用した施策の拡大、もう一つは外交で世界的な支持を得やすい「得点」を取りにいく戦略です。10月23日に一部のカナダ製品への関税撤廃を発表したのもその布石とみています。
これまでのトランプ外交は関税の発動やイラン攻撃で原油高や先行き不透明感を招き、市場のリスクオフ要因となってきました。ただ、議会で成果を出しにくくなった政権が外交での「得点」を稼ぐ形になれば、流れは逆になります。
イランとの停戦が実現すれば原油価格が下がってインフレ懸念が和らぎ、関税の撤廃や中国との通商合意が進めば企業のコスト負担も軽くなります。中間選挙の結果次第では、トランプ外交がリスクオンの材料に変わる可能性も排除できません。
米国でAI建設モラトリアム相次ぐ、州知事選の結果がインフラ投資を左右か
トウシル:中間選挙では人工知能(AI)投資に伴うデータセンター建設が一つの争点になるとの見方があります。
安田:AIの発展とデータセンター建設の伸びを見込み、世界のマーケットでは期待感から関連株に資金が集まってきた経緯があります。一方、米国ではデータセンター建設に逆風が吹いています。
9月11~14日にFOXニュースが実施した調査によると、地元でのデータセンター建設に71%が反対でした。キニピアック大学の調査(9月24~27日)でも73%が反対し、共和党支持層でも55%が反対と、党派を超えて広がっています。背景にあるのは電気代の上昇や水資源のひっ迫への懸念です。
FOXニュースの調査ではこうした懸念を伝えると支持が約30ポイント下がる一方、対中国での競争力を伝えると18ポイント上がりました。AIを巡る世論の分かれ目は、ここでも「中国」です。
すでに米国では、地方のデータセンター建設でモラトリアム(建設計画や許認可の一時停止・凍結措置)が増えています。2026年6月時点で92件だったモラトリアムは、夏の終わりごろには374件と約4倍に急増しました。地元の反対によるデータセンターの建設中止は、総額2,600億ドルに上るとの調査があります。
民主党の議員を中心にAI向けデータセンターを対象とした課税・規制案も相次いで打ち出されています。中間選挙で民主党が上院を奪回すれば、課税を提唱する上院財政委員会の民主党トップ、ワイデン議員が委員長に就き、課税案が現実味を帯びる可能性があります。
最も注視しているのは、連邦議会選挙と同時に36州で実施される州知事選です。改選される36州の現職知事は、共和党・民主党がそれぞれ18州ずつで、データセンター建設の上位10州のうち7州で知事選があります。
データセンターの立地を左右する電力や許認可は主に州や地方の権限です。22Vリサーチは現在は共和党知事のテキサス州で民主党が勝てば、データセンターに友好的な州は27州から15州程度に減ると予想しています。連邦議会以上に、州知事選の結果がAIインフラ投資の行方を左右しかねません。
市場はAI・データセンター開発規制を一部織り込み、相場の上値抑制要因に
トウシル:中間選挙で上下院、州知事選で民主党が躍進した場合に、AI関連株を含めてマーケットにはどの程度の影響が出るとみていますか。
安田:民主党が圧勝すれば、短期的に半導体株に逆風が吹き、ヘルスケア株には追い風になるでしょう。上院を民主党が奪還し、データセンターの集積地であるテキサス州の知事も民主党に代われば、AI関連株を中心に米国株は1割程度の調整があってもおかしくありません。
マーケットへの影響は「下院のみ民主党」か「両院とも民主党」か次第です。下院だけならAI規制法案は上院で止まり、主戦場は州に移ります。両院を取れば、法案は大統領の拒否権で成立しにくいものの、市場は2028年以降の規制リスクを前倒しで織り込みかねません。閣僚や米連邦準備制度理事会(FRB)理事などの人事承認も滞ります。
市場はすでに先読みを始めているとみられます。民主党の勝利で恩恵を受けやすい銘柄群は、8月以降じわりと買われてきました。10月中旬には、AI特化型クラウド(ネオクラウド)企業コアウィーブ(CRWV)の社債価格の急落で半導体関連株が下落する一方、ヘルスケア株に資金が入りました。主因はAIを巡る信用不安ですが、選挙を先取りした動きもあったとみています。
米国株の経験則では中間選挙前は上値が重く、選挙後12カ月は株価指数が上昇しやすい傾向があります。1980年以降でみると、中間選挙後12カ月でS&P500種指数は平均17.5%上昇しました。ただ今回は、AI規制論が民主党のみならず共和党からも出ていることを考えると、相場の上値を抑える要因になりそうです。
トウシル:今後もAI開発やネオクラウドに関連して市場心理を冷やす出来事が起きると考えていますか。
安田:AI投資の資金繰りにはすでに黄信号がともっています。コアウィーブの社債利回りは10月に15%を超え、5年物の信用リスクの保証料(CDS)は過去最高を記録しました。AI関連の社債発行額は、6月の1,130億ドルから9月は230億ドルへ急減しています。
投資の担い手である大手も余裕はなく、市場予想ではハイパースケーラー5社のフリーキャッシュフローは2026年に合計で赤字に転落する見通しです。メタ・プラットフォームズ(META)は7-9月期にフリーキャッシュフローが赤字に転じ、株式を含む追加の資金調達が必要になる可能性をSECへの提出書類で示しました。
調査会社ガートナー(IT)は、AIデータセンターが投資を回収するには2030年までに累計8.5兆ドルの売り上げが必要なのに、見込めるのは最大3.6兆ドル程度と試算しています。3.5兆ドル超の投資が減損の対象になりうると警告し、ネオクラウドの8割は独立経営ができずに再編に直面するとも予想しています。
一方、AIへの需要そのものは急拡大しています。アンソロピックの上場申請書類では、1-6月期の売上高が前年同期の約14倍の163億ドルに急増していました。このニュースが出ると、AI関連株は買い戻されています。ただ、同社は同じ期間に807億ドルの赤字も計上しています。需要が伸びても、それを賄う資金と電力、そして世論が追いつくかが問題です。
今後もAI関連では小さなショックが起こるでしょうが、信用収縮のような大ショックにはならないとみています。大手はAI投資でフリーキャッシュフローこそ赤字に転じますが、手元資金や資金調達の余力は大きく、AIを巡る中国との競争も考えれば、ネオクラウドの財務不安が高まっても救済や再編に動く可能性があります。
米利上げ確率を市場は織り込み過ぎ、一方的なドル高になりにくい環境に
安田:FRBは9月に利上げし、10月は据え置きましたが、2人が利上げを主張しました。市場は12月の利上げを8割程度織り込み、2027年末までに3回以上の利上げを見込む確率も5割前後あります。私はこれは織り込みすぎではないかとみています。
米経済は強いと言われますが、見た目ほど強くありません。成長がAI投資頼みになっているためです。足元の経済成長を1990年代後半から2000年前後のITバブル期に重ねる見方がありますが、大きな違いはその内訳です。
ITバブル期の1999年上半期、実質成長率に占めるIT関連投資(情報処理機器とソフトウエア)の割合は28%でしたが、2026年上半期は41%にまで高まっています。
一方、労働市場にひっ迫感はありません。過熱はAI投資に偏っており、FRBが利上げで経済全体を冷やす必要性は乏しい状況です。ウォーシュFRB議長自身も、これまでの利上げは「効き始めている」と認めています。AI関連の規制がどこまで進むかは見えにくい部分がありますが、AI投資が落ち込めば景気が減速し、利下げの環境が整ってくる可能性があります。
為替は中間選挙の年はドル円が下がりやすいというアノマリーがあり、1974年以降の13回中8回で下落しました。選挙後12カ月もやや円高寄りの傾向があります。ただ、過去の例を見ると、結局はFRB次第です。
グリーンスパン議長以降の9回の中間選挙では、その後12カ月が利上げ局面や利上げを控えた局面だった1994、2014、2022年はドル高、利下げ・緩和局面だった2002、2006、2010、2018年は円高でした。例外は1990年と1998年の2回だけです。
日本では日本銀行が9月に政策金利を1.25%に引き上げ、エコノミストの8割超が12月の追加利上げを予想しています。投機筋の円先物も6月には15万枚超の売り越しでしたが、10月には7万枚近い買い越しに転じました。
FRBの利上げ観測の後退と日銀の利上げ継続が重なれば日米金利差は縮小方向です。市場の予想も変わっていき、一方的なドル高にはなりにくい環境になるとみています。
プロフィール
為替市場を中心に、世界各国の中央銀行の金融政策やマクロ経済を取材・分析するライターとして活動した後、2005年に拠点をニューヨークへ移し、ウォール街で取材活動に従事。2015年に帰国後、三井物産戦略研究所、双日総合研究所で米国の政治・経済、経済安全保障などを担当し、株式会社ストリート・インサイツを設立。現在は、トレーダムの為替アンバサダー、計量サステナビリティ学機構の第三者委員会委員、日本貴金属マーケット協会フェローを務める。日本金融学会会員。著書に『数値から将来を読み解く 経済指標のキホン』。
この記事に関連するニュース
- 「AI規制派」民主党優勢、米テック業界は共和党に巨額資金…トランプ政権のAI政策「転換点」可能性で
- 基礎からわかる米中間選挙(2)市場が見る民主党の躍進、AI・データセンター開発に影
- トランプ共和党が勝つ確率はたったの1割?米中間選挙をシアトルからリアルレポート!
- アングル:AI投資、米中間選挙でリスク増大 民主党勝利でデータセンター規制も
- コアウィーブ・ショックに揺れる米AI株相場…市場を覆う「黒(警戒論)」と「白(楽観論)」どう見極めればいい?【田中泰輔の見解】
ランキング
- 1GMO系4.5万人分漏えい 9年間外部から閲覧可能に
- 2【独自】GMO攻撃、北朝鮮ハッカーか 複数の痕跡、政府に報告
- 3“テスラ超え”狙う――チューリング「完全自動運転」までの道 「GPUより速いチップ」使った開発のウラ側
- 4トヨタ、カローラ60周年祝う 工場で式典、販売5800万台超
- 5サムスンとハイニックスに予約殺到…株価下がっても「2029年分まで完売」